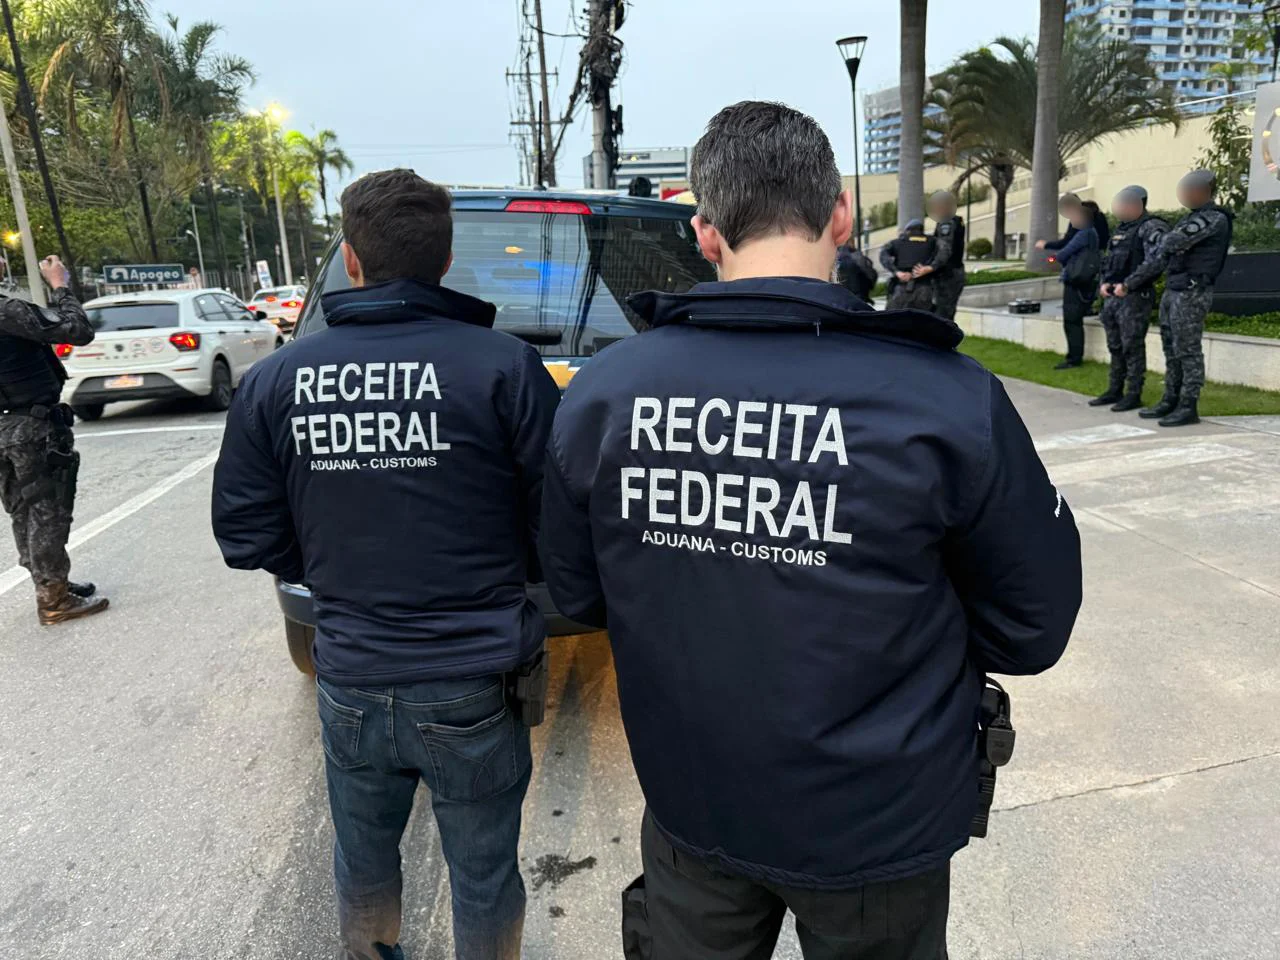
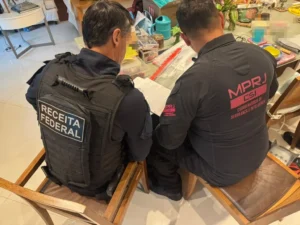
A Receita Federal e o Grupo de Atuação Especial de Combate ao Crime Organizado (Gaeco), em conjunto com órgãos estaduais de São Paulo e com apoio dos Gaecos de outros seis estados, deflagraram nesta quinta-feira (24) a Operação Crédito Oculto. A ação é um desdobramento da Operação Carbono Oculto e investiga estruturas financeiras que teriam sido utilizadas para ocultar patrimônio e dissimular a origem de recursos empregados na aquisição de uma das maiores distribuidoras de combustíveis do país.
A operação cumpre mandados de busca e apreensão em endereços ligados a 13 pessoas físicas e 19 pessoas jurídicas em sete estados. São 26 alvos em São Paulo e um em cada um dos estados do Espírito Santo, Goiás, Mato Grosso, Minas Gerais, Rio de Janeiro e Santa Catarina.
Investigação aponta estruturas sobrepostas
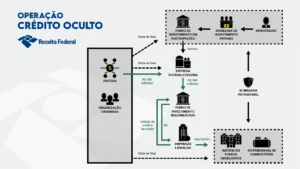
Segundo os investigadores, a estrutura teria sido construída em diferentes etapas. Inicialmente, mecanismos societários e financeiros teriam sido utilizados para ocultar os reais controladores de uma usina sucroalcooleira no interior de São Paulo.
Posteriormente, outro grupo de operadores financeiros teria utilizado empresas, fintechs e fundos de investimento para criar novas camadas de ocultação sobre a titularidade da usina e realizar movimentações financeiras relacionadas à aquisição de uma distribuidora de combustíveis.
Um dos principais pontos identificados na investigação envolve aproximadamente R$ 370 milhões em direitos creditórios da usina. Conforme a apuração, parte relevante dos recursos utilizados na aquisição de cotas de um fundo de investimento em direitos creditórios teria origem em fundos controlados pelo mesmo grupo investigado, formando um fluxo financeiro que, segundo os investigadores, dificultaria a identificação dos beneficiários.
R$ 100 milhões teriam sido utilizados na aquisição
As análises econômico-financeiras apontam que R$ 100 milhões teriam sido enviados para a usina sucroalcooleira para financiar a aquisição da distribuidora.
Segundo a Receita Federal, os valores teriam circulado rapidamente por diferentes contas de empresas e fintechs antes de chegar à conta da usina. Posteriormente, o dinheiro teria sido aportado em um fundo de investimento criado para a operação.
A investigação aponta ainda o uso de um certificado de depósito bancário vinculado (CDBV), além de cédulas de crédito bancário e empresas consideradas de fachada pelos investigadores. A estrutura teria sido utilizada, segundo a apuração, para distanciar os recursos dos seus supostos financiadores e beneficiários finais.
Fundos e holdings também aparecem na investigação
Outro mecanismo identificado envolve a aquisição de cotas de um fundo imobiliário. De acordo com os investigadores, imóveis relacionados ao grupo já haviam sido transferidos para empresas patrimoniais e, posteriormente, para fundos de investimento.
A Receita Federal afirma que esses mecanismos teriam permitido manter o controle econômico sobre os ativos sem que eles permanecessem diretamente registrados em nome dos investigados.
Na avaliação dos investigadores, fintechs, fundos, holdings, empresas patrimoniais e empresas-veículo teriam desempenhado funções complementares dentro da estrutura financeira investigada.
Empresa movimentou R$ 11,6 bilhões
Outro dado destacado na operação é a movimentação financeira de aproximadamente R$ 11,6 bilhões realizada entre 2021 e 2025 por uma empresa financeira empregada nas operações investigadas.
Segundo a Receita Federal, o volume, analisado em conjunto com os demais elementos reunidos, reforça os indícios de utilização de estruturas financeiras e de investimento para ocultação patrimonial, dissimulação da origem de recursos e lavagem de capitais.
As investigações continuam para esclarecer a participação dos envolvidos e a extensão das estruturas financeiras identificadas durante a Operação Crédito Oculto.
▍ Deixe o seu comentário